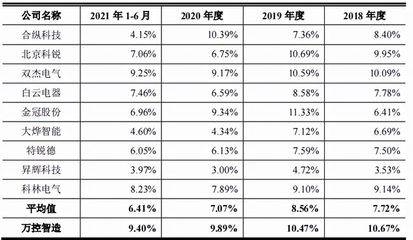
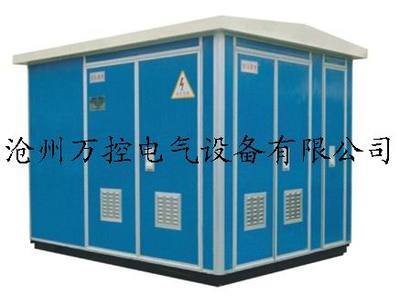
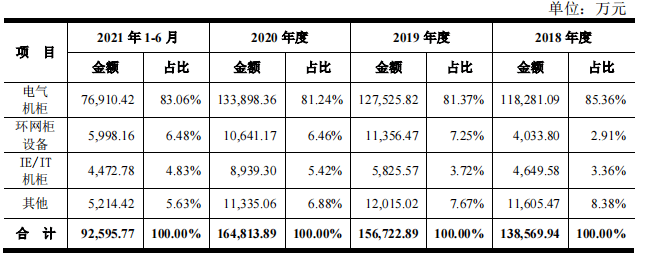
作为国内电气机柜细分领域的头部企业,万控智造(股票代码:603070,主营主体为万控电气)自2022年上市以来,其高度集中的家族股权结构、对税收优惠与政府补助的严重依赖,以及主营产品毛利率逐年走低的现实,一直是市场关注的焦点。当“家族控股八成”“税补占比高”“主营产品毛利率下滑”三重标签叠加,万控电气究竟是一家具备长期竞争力的高端制造企业,还是一艘依靠政策红利和家族庇护才得以平稳行驶的旧船?\n\n一、家族控股八成:现代治理外衣下的“家天下”\n\n根据招股书及历年财报披露,万控智造的实控人为木晓东、林道益、木信德等家族成员。上市后,木氏家族通过直接持股及多方间接控股,合计掌握公司约80%的股权,社会公众股东持股比例极低。这种“一股独大”的情况,在A股市场中并不鲜见,但在万控智造身上显得尤为突出。\n\n家族控股八成,确保了公司决策的高效与战略的连贯性,木晓东家族在电气机柜行业的多年深耕,也确实是万控电气能够崛起为行业龙头的关键。硬币的另一面是:中小股东的表决权与话语权形同虚设,关联交易与利益输送的潜在风险难以被有效制衡。尤其在监管层持续强调上市公司独立性与规范治理的今天,万控智造董事会中家族成员占据多数席位,独立董事更多扮演的是“顾问”而非“监督者”的角色。一旦实控人决策失当或家族内部出现分歧,上市公司的利益极易被牺牲。\n\n更深层的问题是,职业经理人团队的建设滞后。核心高管层多伴随实控人打拼多年,虽忠诚度极高,但专业化、市场化程度不足。在家电、新能源等下游行业快速迭代的背景下,这种“家族式管理”在面对跨领域竞争和技术升级时,容易因偏重经验而错失先机。\n\n二、税补占比高:“补贴驱动型”利润结构藏隐忧\n\n真正让投资者担忧的,不是家族控股本身,而是企业盈利对税收优惠和政府补助的高度依赖。数据显示,过去几年中,万控智造获得的税收减免(主要为高新技术企业所得税优惠、研发费用加计扣除)及各级政府发放的产业扶持资金、智能制造专项补贴,常年占据利润总额相当可观的比例。个别年份,税补合计贡献逼近甚至超过净利润的四成。\n\n万控电气的主营业务为电气机柜的研发、生产和销售,产品包括高压柜、低压柜、箱式变电站等,属于典型的传统电力设备制造业。行业整体毛利率不高,且竞争激烈,在原材料(钢材、铜材)价格波动和下游客户降本压力的双重挤压下,纯粹的制造利润本就微薄。税收优惠方面的高新技术企业资质补贴、研发加计扣除等,本是政府鼓励创新的普遍政策,但当其对净利润影响如此显著,则意味着公司脱离政策红利后的“裸跑”能力亟需冷静审视。\n\n政府补助更是具有不可持续性和波动性。无论是地方政府的产业转型升级专项资金,还是“机器换人”“智能工厂”等项目拨款,都与宏观财政状况及地方政策导向密切相关。若未来上述补贴退坡或终止,而市场开拓与产品升级未及时补位,万控智造的财务报表将立即承压。所以说,三年净利润的实质大概率有大几何少于表面,因为非经常性因子插在手。客观而言,那些令人唏嘘的反光正在减弱。像银行与企业共同签订大客户的例子罕见 这“不可能。则问\
万控智造家族控股八成迷局 税补撑利润,主营毛利率持续下滑的万控电气如何突围?
如若转载,请注明出处:http://www.hbwkdq.com/product/16.html
更新时间:2026-10-07 18:04:08
产品列表
PRODUCT
----------------