万控智造(股票代码:603070,全称“万控智造股份有限公司”)作为国内电气机柜领域的知名企业,其前身万控电气在行业内积淀深厚。梳理其招股书及近年财报可见,公司在股权结构、盈利质量及核心产品竞争力方面存在若干值得关注的风险点。
一、家族控股高度集中,决策制衡存隐忧
万控智造呈现出典型的家族企业特征。公司实际控制人为木晓东家族,通过直接和间接方式合计控制公司约八成股权。这种高度集中的股权结构,虽然有利于快速决策和执行,但也暗藏治理风险。一方面,中小股东在公司重大事项上的话语权有限,利益保护机制依赖于独立董事和監事会的有效运作;另一方面,若家族内部出现分歧或传承问题,可能对公司经营稳定性产生直接冲击。关联交易的公允性也需持续关注。
二、税收补贴占利润比重较高,盈利内生性不足
财务数据显示,万控智造报告期内的税收优惠及政府补助金额较大,占当期利润总额的比例一度超过三成。尽管高新技术企业税收优惠、软件产品增值税退税等属于行业普遍现象,但若剔除税补影响,公司实际盈利能力将明显缩水。这反映出公司业绩对政策性因素较为敏感,本身“造血”能力有待加强。一旦相关税收优惠政策调整或政府补助减少,公司净利润增长将面临压力。
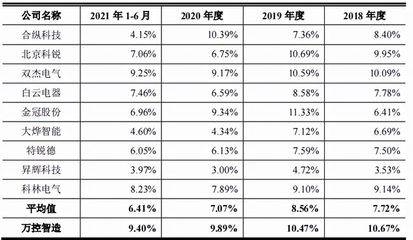
三、主营产品毛利率下滑,市场竞争加剧
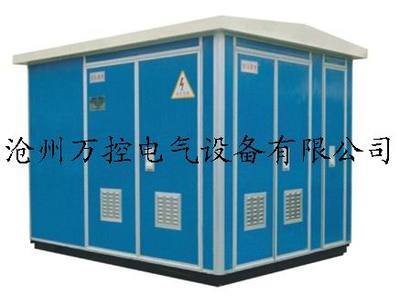
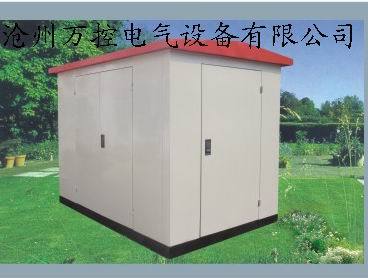
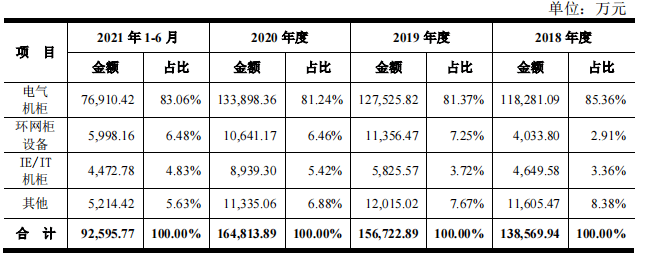
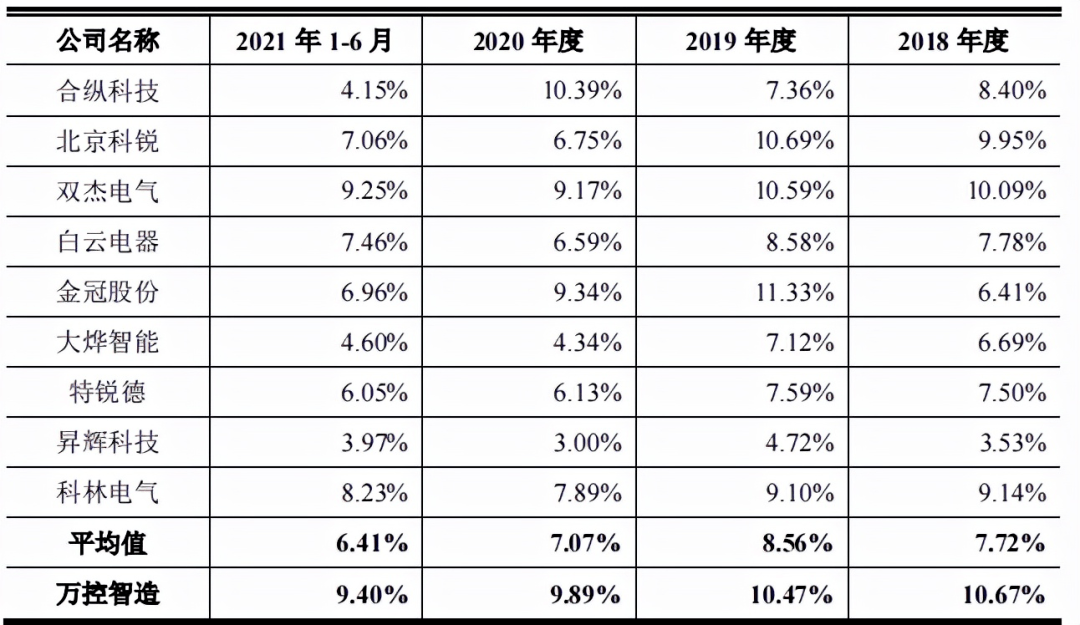
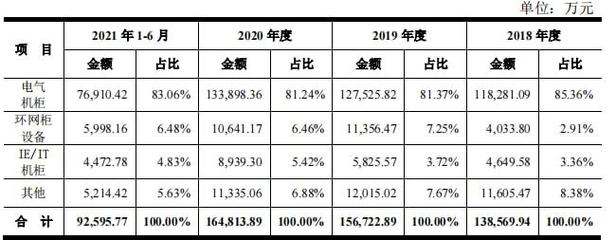
万控智造的核心产品为电气机柜,包括高压柜、低压柜、箱式变电站等。该主营业务的毛利率呈现下滑趋势。主要原因包括:1)原材料如钢材、铜材价格波动上行,直接推高生产成本;2)行业竞争激烈,为抢占市场份额,公司在部分产品上主动或被动降价;3)产品同质化严重,价格战压缩利润空间。毛利率下滑削弱了公司的盈利质量,若不能通过技术升级、产品结构调整或规模效应来对冲,长期盈利能力堪忧。
万控智造(万控电气)凭借在电气机柜领域的多年深耕,具备一定的市场地位。但家族控股八成的治理结构、对税补的较高依赖以及主营毛利率下滑的现实,构成其持续发展的三道坎。公司需在优化治理机制、提升内生增长动力以及增强产品附加值上取得实质性突破,方能夯实竞争壁垒,回馈投资者以更稳健的回报。